Автор: Анна Соколова
Польские цифровые кочевники, которые на несколько месяцев уезжают из Варшавы, Кракова, Вроцлава или Гданьска и работают удалённо из Лиссабона, Тбилиси или Бангкока, сталкиваются с одним и тем же вопросом: как защитить себя по всему миру и не переплатить. Страховка для цифровых кочевников в 2026 году — это уже не экзотика, а рабочий инструмент. Лимит в $250 000 звучит солидно, но в реальности он имеет смысл только тогда, когда под него подведены конкретные риски. Здесь мы продолжим тему родительской статьи, где речь шла о том, что туристический полис для долгого пребывания за границей почти бесполезен, и разберём, как выбрать покрытие, которое действительно сработает.

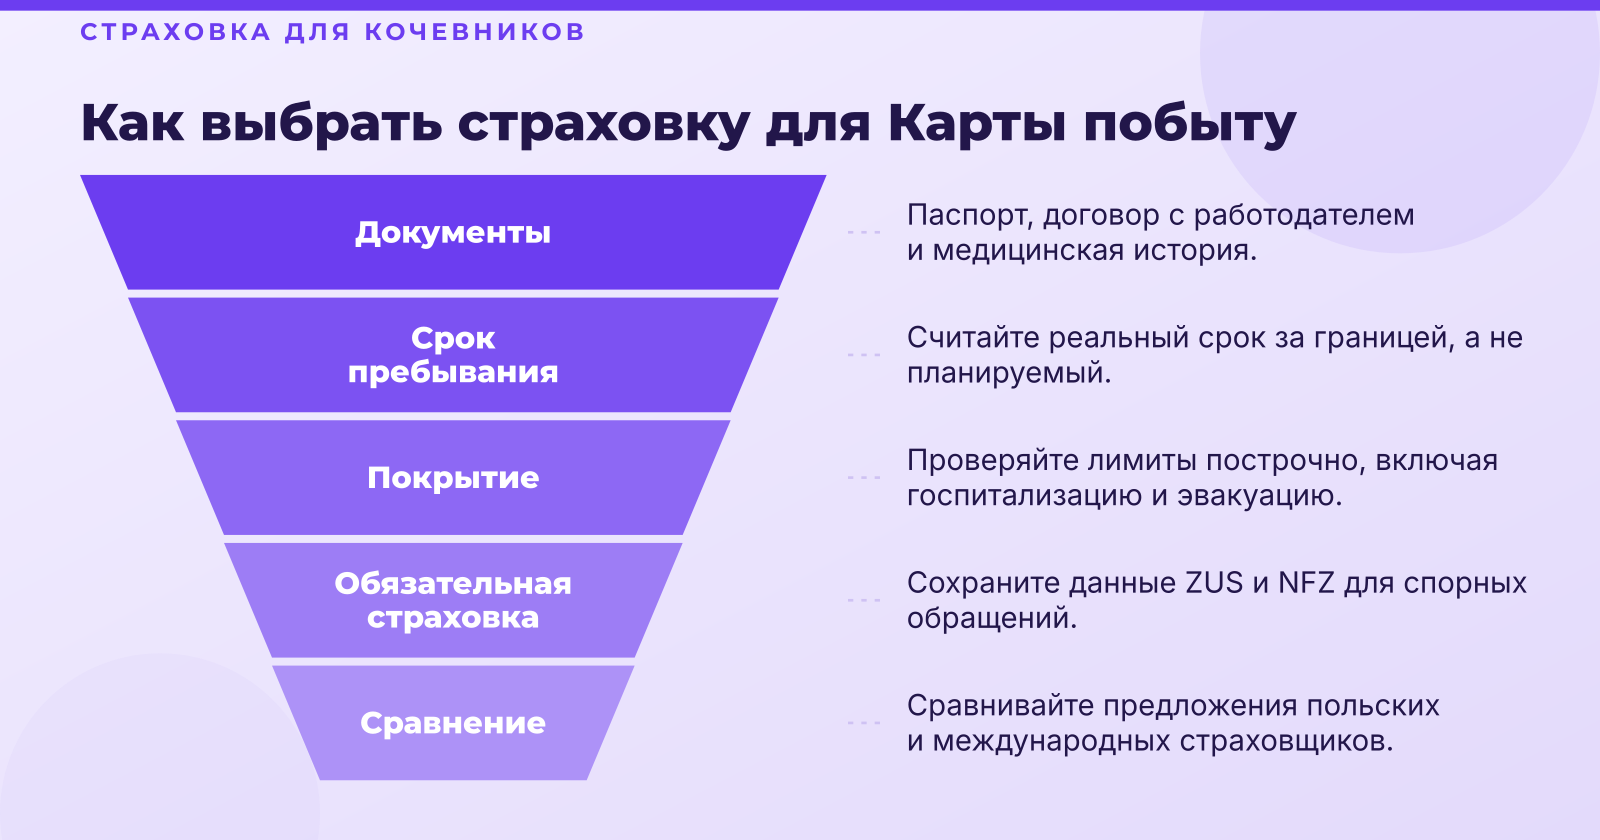
Прежде чем сравнивать предложения, посчитайте реальный срок пребывания за границей, а не тот, который вы планируете. Польский налоговый резидент, живущий за границей больше 183 дней в календарном году, может подпасть под сложные правила, поэтому заранее уточните статус у бухгалтера. От этих данных зависит и выбор страховщика: одни компании не продают полисы на срок дольше определённого периода, другие требуют обновлений при смене страны. Если ваш маршрут включает горные районы или активный спорт, подготовьте список мест и видов нагрузки. Это позволит страховщику точно оценить риск, а вам — не получить отказ при первом обращении. Чтобы разобраться в условиях полиса и не пропустить важные детали, стоит изучить подробнее о том, как рассчитываются сроки пребывания и какие ограничения действуют для разных периодов.
Лимит до $250 000 оправдан там, где риски действительно высоки, а для более спокойного маршрута достаточно скромного покрытия с понятными условиями
Документы, которые должны лежать под рукой
Для оформления полиса понадобятся паспорт, подтверждение работы или договор с работодателем из Польши, а также медицинская история за последние несколько лет. Если вы сохраняете участие в системе ZUS и NFZ, зафиксируйте номер страхового полиса и дату последнего взноса: в случае спорного обращения эти данные помогут понять, какие расходы уже компенсируются государством, а какие придётся закрывать самостоятельно. Для многих кочевников важно иметь электронные копии всех документов в облаке и на телефоне, потому что при госпитализации в другой стране их часто запрашивают в первые же часы.
Бюджет лучше считать в злотых. Страховщики нередко указывают стоимость в евро или долларах, поэтому переведите годовую премию в zł по актуальному курсу и добавьте запас примерно на 5–10% на колебания валюты. Сравнивайте годовые и помесячные тарифы: годовой полис обычно выгоднее при длительном пребывании, но если вы планируете вернуться в Польшу на несколько недель, помесячная оплата может сэкономить деньги. Учтите, что при досрочном расторжении возврат премии может быть частичным, и уточните это условие заранее.
Порядок действий: от сравнения до оформления
Собирайте предложения и от польских, и от международных страховщиков. Агрегаторы в Варшаве и Кракове часто показывают разные цены на одно и то же покрытие, потому что разные компании по-разному оценивают риск для граждан Польши, работающих удалённо. Сравнивайте не только итоговую сумму, но и перечень исключений: именно в нём чаще всего скрываются различия, которые становятся заметны только после страхового случая.
Проверяйте лимиты покрытия построчно. Важны медицинские расходы, эвакуация, экстренная стоматология, ответственность перед третьими лицами и защита оборудования. Лимит в $250 000 обычно относится к медицинским расходам в целом, поэтому уточните, сколько из этой суммы может уйти на один случай, и есть ли отдельные ограничения на стоматологию или амбулаторное лечение. Потеря ноутбука, который для удалённого работника является основным инструментом, часто покрывается лишь отдельной опцией, и её стоит сравнить с ценой самой техники.
После выбора полиса проверьте сроки активации и условия оплаты. Некоторые компании начинают действие только после подтверждения платежа, другие — с даты, указанной в договоре, даже если вы уже находитесь за границей. Сохраняйте полис в электронном виде, а также распечатку с контактами экстренной линии на нескольких языках. Если оформлять всё онлайн, зарегистрируйтесь в личном кабинете до выезда, чтобы не искать пароль в момент болезни.
Выбор покрытия до $250 000 на практике
Потолок в $250 000 действительно нужен в ситуациях, когда речь идёт о госпитализации в дорогостоящей стране, о длительном лечении с операциями и реабилитацией или о репатриации в Польшу на медицинском транспорте. Например, сложная операция в клинике с высокими тарифами и последующая транспортировка домой могут легко превысить сумму, на которую рассчитана базовая страховка для туристов. Если же вы работаете из стран с доступной медициной и не планируете рискованных видов активности, такой лимит может оказаться избыточным, и разумнее выбрать более скромное покрытие.
Важно понимать, что входит в лимит, а что оплачивается отдельно. Хронические болезни часто исключаются полностью или покрываются только в обострении, в зависимости от условий полиса. Спорт, особенно горнолыжный, дайвинг и мотоспорт, нередко требуют отдельной доплаты. Работа в опасных условиях, например на строительных объектах, тоже может выпадать из страхового покрытия, поэтому опишите свою деятельность честно и уточните, попадает ли она под определение профессиональной.
Сезонность влияет на выбор сильнее, чем кажется. Зимние поездки в горные регионы, например в Грузию или на высокогорные курорты Европы, требуют покрытия на случай травм на склонах и эвакуации на вертолёте. Летняя работа с побережья, наоборот, чаще связана с риском укусов, солнечных ожогов и несчастных случаев на воде. Если вы меняете сезоны и регионы в течение года, выбирайте полис, который можно адаптировать под каждый этап, а не покупайте один и тот же тариф для всего маршрута.
На что смотреть при сравнении полисов
Франшиза напрямую влияет на итоговую стоимость. Допустим, годовой полис стоит 2400 zł при франшизе 0 zł и 1800 zł при франшизе 500 zł. Если за год вы не обращаетесь за медицинской помощью, экономия составит 600 zł. Но при одном обращении с расходами в 1500 zł вы заплатите 500 zł из своего кармана в случае второго варианта, и разница практически исчезнет. Рассчитайте, сколько вы готовы платить самостоятельно за каждый случай, и выберите франшизу исходя из этого. Если вы хотите сравнить варианты страхования и понять, какие условия подходят именно вам, можно перейти к подробному описанию предложений и проверить, как в них устроены франшиза и покрытие.
Сеть клиник и порядок возврата расходов определяют, как пройдёт обращение. При прямой оплате страховщик расплачивается с клиникой напрямую, и вам не нужно платить самим. При компенсации вы сначала платите, а затем подаёте счета на возврат. Для второго варианта понадобятся оригиналы чеков, медицинские справки с диагнозом и переводы на польский или английский, если компания их требует. Уточните, принимает ли страховщик чеки в злотых или только в валюте оплаты, и как пересчитывается сумма.
Исключения, которые чаще всего трактуют спорно, связаны с удалённой работой, сменой страны и сроками пребывания. Многие полисы для туристов не покрывают профессиональную деятельность, даже если вы работаете из номера гостиницы. Смена страны без уведомления страховщика может аннулировать покрытие, а пребывание дольше допустимого срока часто приводит к отказу в выплате. Перед покупкой спросите у страховщика письменно, как он трактует эти ситуации.
Чеклист для выбора полиса
-
Лимит покрытия медицинских расходов и отдельные лимиты на стоматологию и эвакуацию.
-
Территория действия: указаны ли все страны вашего маршрута и есть ли ограничения по регионам.
-
Наличие эвакуации и репатриации, включая транспорт на родину при серьёзном состоянии.
-
Требования к работе: покрывает ли полис удалённую деятельность и на каких условиях.
-
Условия продления: можно ли продлить полис без перерыва и не теряется ли покрытие при пересечении границы.
-
Язык документов и поддержка: доступны ли условия на польском или английском языке и работает ли горячая линия.
Перед покупкой задайте страховщику несколько прямых вопросов. Что именно считается страховым случаем, и какие симптомы или диагнозы не попадают под это определение. Как подтверждается дата обращения: достаточно ли записи в клинике или нужен отдельный документ. Кто оплачивает перелёт при репатриации, если состояние требует медицинского сопровождения, и входит ли в эту сумму стоимость сопровождающего врача. Ответы стоит получить в письменной форме.
Где чаще всего ошибаются цифровые кочевники из Польши
Самая распространённая ошибка — расчёт срока по плану, а не по факту. Многие покупают полис на три месяца, а потом остаются за границей полгода, потому что проект продлился, а переезд затянулся. Если полис закончился, а покрытие не продлено, любой случай после этой даты становится незастрахованным. Сразу после прилёта в новую страну проверяйте даты в полисе и заранее планируйте продление.
Вторая ошибка — пренебрежение условиями работы. Полис для туриста не покрывает профессиональную деятельность, а такие ограничения часто спрятаны в мелком тексте в разделе исключений. Если вы работаете из Польши на клиентов в другой стране или из-за рубежа на польскую компанию, уточните, попадает ли такая схема под покрытие. Ошибка здесь может дорого обойтись: страховщик вправе отказать в выплате, даже если сам случай не связан с работой.
Третья ошибка — неправильное хранение и подача документов. Пропущенные сроки уведомления страховщика часто становятся причиной отказа. Медицинские справки на иностранном языке без перевода могут не приниматься, а чеки в злотых и в валюте оплаты без пояснений путают расчёт. Храните оригиналы, переводите ключевые документы заранее и фиксируйте, в какой момент и кому вы сообщили о случае.
Выбор страховки для цифровых кочевников в 2026 году — это точный расчёт, а не покупка «на всякий случай». Начните с честного определения срока, маршрута и вида работы, затем сравните лимиты, франшизу и исключения, а не только итоговую цену. Польский кочевник, который считает злотые, проверяет исключения и заранее уточняет всё письменно, получает защиту, на которую можно реально рассчитывать, когда она понадобится.